


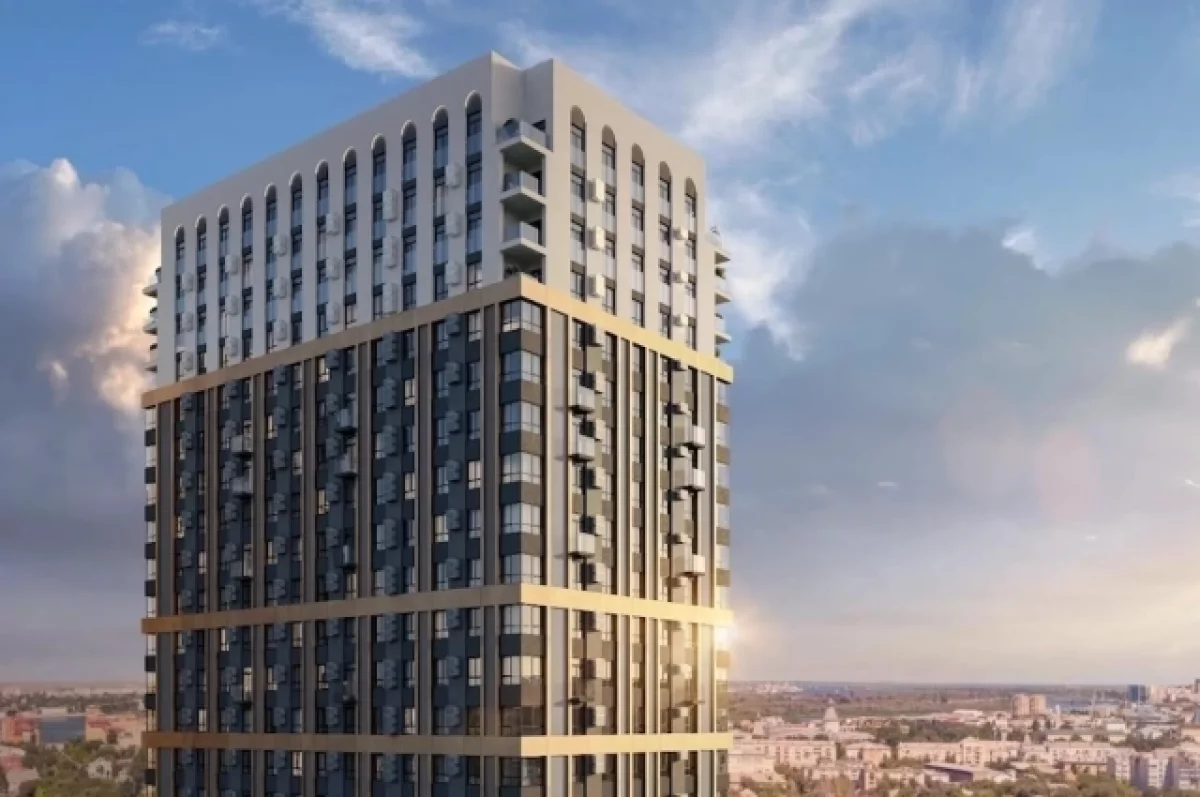


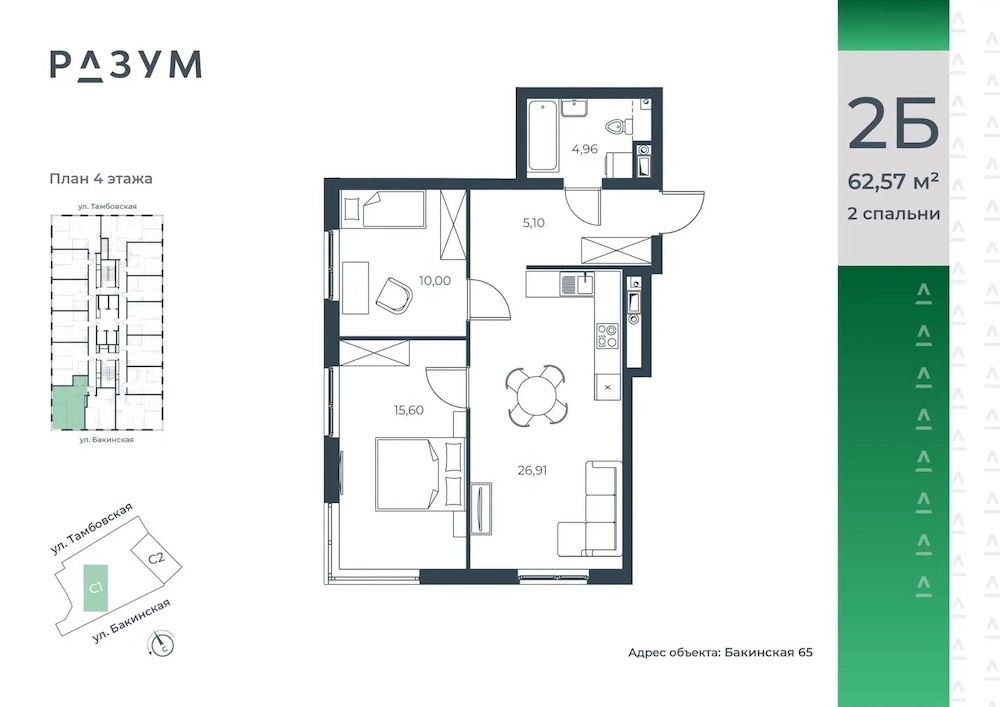
Выбор новой квартиры для семьи — это всегда поиск идеального пространства на годы вперед: чтобы у родителей была своя спальня, у ребенка — отдельная комната, а вечерами все могли собираться в большой кухне-гостиной. Но как только подходящая планировка найдена, возникает главный вопрос: какой финансовый инструмент выбрать, чтобы покупка не ударила по семейному бюджету?
Итоговая переплата и размер ежемесячного платежа напрямую зависят от выбранной программы, срока и стартового капитала. На примере квартиры площадью 62 кв. м с двумя спальнями и кухней-гостиной в проекте Бакинская 65 от девелопера РАЗУМ разбираем три актуальных способа покупки жилья.
Семейная ипотека: ставка зависит от количества детей
С 1 октября 2026 года правила программы изменились: теперь процентная ставка напрямую привязана к составу семьи. Кроме того, до 30 ноября действует дополнительное субсидирование от застройщика, позволяющее ощутимо снизить ставку и ежемесячный платеж.
С учетом субсидирования условия для семьи выглядят так:
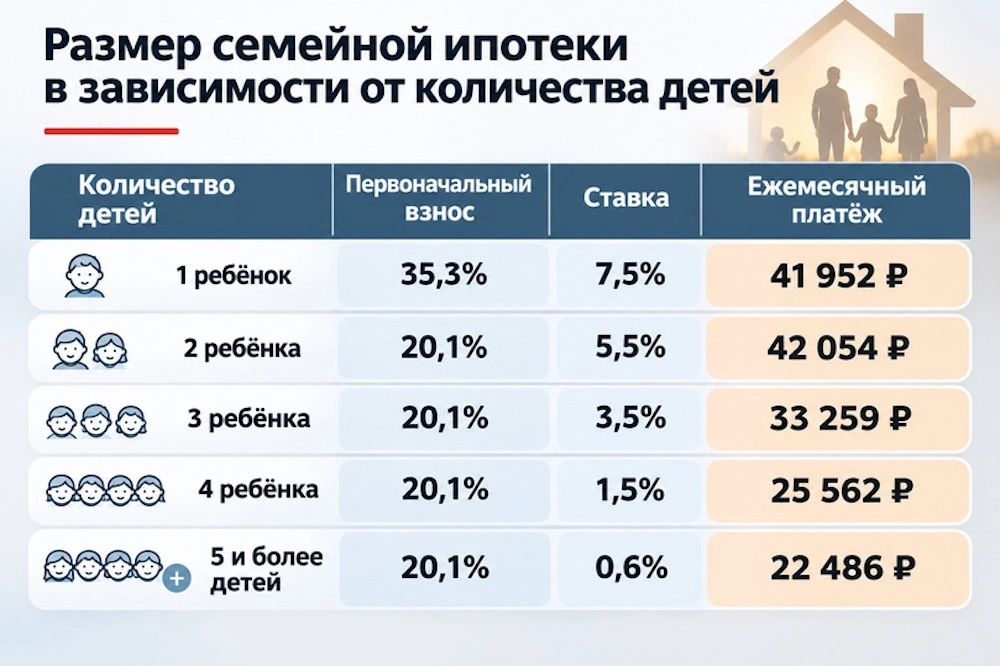
Разница в платежах для семей с одним ребенком и многодетных родителей весьма существенна, поэтому при планировании бюджета стоит заранее рассчитать комфортную для себя нагрузку.
Рассрочка: плавный график без переплат банку
Если оформлять ипотечный кредит прямо сейчас не входит в ваши планы, удобной альтернативой станет рассрочка от застройщика.
В рамках этого предложения покупатель вносит первоначальный взнос в размере 20% от стоимости квартиры, а далее платит фиксированную сумму — 50 000 рублей в месяц. Оставшуюся часть суммы нужно будет перечислить на эскроу-счет ближе к завершению строительства — из собственных накоплений либо оформив ипотеку на остаток. Такой формат отлично подходит тем, кто продает старую квартиру или хочет комфортно распределить крупные траты во времени.
Траншевая ипотека: минимум нагрузки, пока строится дом
Этот инструмент позволяет получать кредитные средства не всей суммой сразу, а частями (траншами).
Схема работает так: после внесения первоначального взноса банк перечисляет застройщику первый транш, и пока дом возводится, проценты начисляются только на эту небольшую часть кредита. Вторую часть банк переводит уже ближе к сдаче объекта. В рассматриваемом примере при первоначальном взносе 20% и субсидированной ставке 13,9% годовых ежемесячный платеж на первом этапе составит всего 39 383 рубля. Это выгодное решение для тех, кто вынужден снимать жилье в ожидании переезда или планирует закрыть кредит после продажи имеющейся недвижимости.
Покупка квартиры — это всегда баланс между ценой, удобным графиком платежей и качеством жизни в новом доме. Разобраться во всех тонкостях программ и сделать точный расчет под вашу ситуацию помогут специалисты девелопера РАЗУМ. Получить бесплатную консультацию можно по телефону +7 (8512) 46-47-42 или в офисе продаж по адресу: Набережная Приволжского Затона, 20.
Реклама. ООО "РАЗУМ НЕДВИЖИМОСТЬ", ИНН 3000011495
erid: CQH36pWzJq6pEzUyTTCGT3dpzcGpqosfynaQGrF7p9S6GF
Подписывайтесь на АиФ в  MAX |
